Financiamento de imóvel rural: como conseguir
Como conseguir financiamento de imóvel rural: linhas de crédito, garantias, documentação da terra e passos para aprovar o crédito.
Diasbuenoimoveis
· 7 min de leitura
Pontos-chave
- O financiamento de imóvel rural costuma vir por linhas de crédito de investimento, não pelo mesmo crédito imobiliário usado em imóveis urbanos.
- Na safra 2025/2026, o crédito rural empresarial contratado somou R$ 316,57 bilhões, segundo dados do Ministério da Agricultura.
- A garantia real mais comum é a hipoteca ou alienação fiduciária da própria terra, exigindo matrícula regular e, em muitos casos, georreferenciamento.
- Documentação limpa da propriedade (matrícula, CCIR, CAR e certidões) é o fator que mais acelera ou trava a aprovação do crédito rural.
- Projeto técnico claro, boa relação entre garantia e valor financiado e histórico de crédito organizado aumentam a chance de aprovação.
Para financiar um imóvel rural no Brasil, o caminho mais comum não é o crédito imobiliário tradicional, e sim uma linha de crédito rural de investimento ou um financiamento direto com o vendedor. O banco analisa a propriedade como garantia, exige documentação regular da terra e avalia a capacidade de pagamento ligada à atividade produtiva.
Quem decide comprar uma fazenda, um sítio ou uma chácara descobre cedo que as regras são diferentes das de um apartamento. O financiamento de imóvel rural depende de qual programa se encaixa no seu perfil, de garantias reais sobre a terra e de uma papelada que precisa estar impecável. Este guia explica, em linguagem direta, como o crédito rural funciona e o que fazer para aprovar o seu.
Quais linhas de crédito rural estão disponíveis?
O crédito rural no Brasil é organizado em programas com finalidades distintas, e nem todos servem para comprar terra. Na safra 2025/2026, o crédito rural empresarial contratado somou R$ 316,57 bilhões, com alta de 6% sobre o ciclo anterior, segundo dados do Ministério da Agricultura divulgados em fevereiro de 2026 (Brasil61 / Ministério da Agricultura, 2026).
Esse volume se divide em finalidades. O custeio, usado para bancar a safra, respondeu por R$ 241,38 bilhões. O crédito de investimento, que é o que normalmente financia a compra do imóvel, benfeitorias e máquinas, movimentou R$ 35,41 bilhões no mesmo ciclo. Entender essa divisão é o primeiro passo: comprar a terra entra, quase sempre, na lógica de investimento, não de custeio.
Na prática, o comprador costuma recorrer a linhas de investimento de bancos como Banco do Brasil e BNDES, ou a programas específicos conforme o porte. O Banco do Brasil segue como o maior operador do setor, com carteira agro de R$ 421,6 bilhões no segundo trimestre de 2026 (Boca / Banco do Brasil, 2026). Produtores familiares, médios produtores e empresas rurais têm enquadramentos diferentes, com taxas e limites próprios.
Vale uma observação importante. Nem toda compra de imóvel rural é financiável por crédito rural subsidiado. Quando o objetivo é patrimonial ou de lazer, sem atividade produtiva comprovada, o caminho tende a ser o financiamento direto com o proprietário ou linhas de crédito com garantia de imóvel. Por isso, definir o uso da propriedade antes de buscar o banco economiza tempo.
Quais requisitos e garantias o banco exige?
A garantia central do financiamento rural é a própria terra, oferecida por hipoteca ou alienação fiduciária, somada à comprovação de que a atividade gera renda para pagar a dívida. O banco quer segurança jurídica sobre o bem e previsibilidade sobre o fluxo de caixa do produtor.
Entre os requisitos mais frequentes estão a comprovação de aptidão para a atividade, cadastro regular como produtor, situação fiscal em dia e, dependendo da linha, um projeto técnico que justifique o valor pedido. A relação entre o valor financiado e o valor de garantia pesa muito. Quanto menor o percentual financiado em relação ao preço da terra, menor o risco percebido e maior a chance de aprovação.
Além da terra, o banco pode pedir garantias complementares. É comum exigir aval de terceiros, penhor da safra ou da produção e contratação de seguro rural para proteger a operação contra perdas climáticas. Cada exigência reduz o risco da instituição e, por consequência, costuma melhorar as condições oferecidas ao tomador.
Há ainda um ponto que muitos compradores subestimam: a avaliação da própria propriedade. O banco faz um laudo para estimar o valor de mercado da terra, e esse número define quanto pode ser financiado. Uma avaliação técnica bem fundamentada evita surpresas. Para entender os critérios usados nessa conta, vale consultar nosso guia sobre como avaliar o valor de um imóvel rural.
Em que o financiamento rural difere do urbano?
O financiamento rural se distingue do habitacional urbano em três eixos: a natureza da garantia, a lógica de pagamento e o sistema de crédito que o sustenta. Essas diferenças explicam por que o crédito imobiliário comum raramente serve para comprar uma fazenda.
No imóvel urbano, o crédito habitacional é padronizado, com prazos longos e parcelas mensais atreladas à renda pessoal do comprador. Já no rural, o pagamento costuma acompanhar o ciclo produtivo. Prazos e carências são desenhados para que o produtor pague após colher e vender, e não todo mês de forma fixa. Essa estrutura muda completamente o planejamento financeiro da operação.
Outra diferença está na fonte dos recursos e nos instrumentos usados. O crédito rural se apoia em instrumentos próprios, e a Cédula de Produto Rural ganhou peso expressivo. Na safra 2025/2026, a CPR somou R$ 143,22 bilhões, avanço de 37%, passando de 34% para 47% da carteira total de crédito rural empresarial (Brasil61 / Ministério da Agricultura, 2026). No urbano, nada equivalente a isso existe.
A documentação também segue outra lógica. Enquanto o apartamento depende basicamente de matrícula e certidões, a terra exige registros rurais específicos. Quem já conhece a estrutura do crédito habitacional percebe rápido onde as regras divergem, a começar pela papelada da propriedade.
Qual documentação da propriedade rural é necessária?
A documentação da terra é o fator que mais acelera ou trava um financiamento rural. O banco só avança quando a propriedade está juridicamente limpa, com área bem definida e sem pendências que coloquem a garantia em risco.
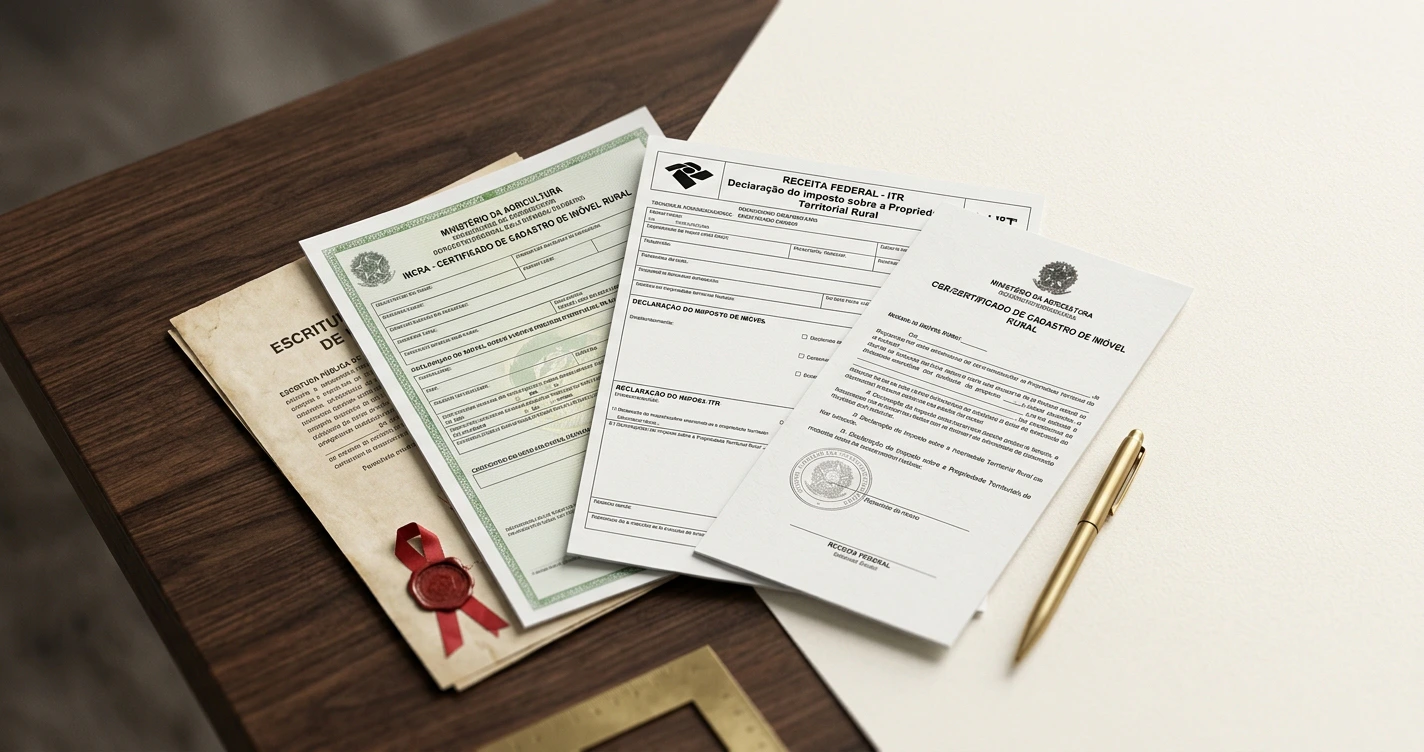
Os documentos centrais são a matrícula atualizada no cartório de registro de imóveis, o Certificado de Cadastro de Imóvel Rural (CCIR) emitido pelo Incra, a inscrição no Cadastro Ambiental Rural (CAR) e o comprovante de quitação do Imposto Territorial Rural (ITR). A matrícula precisa refletir a realidade da propriedade, com a área correta e sem restrições que impeçam a hipoteca.
Em muitos casos, o georreferenciamento da área é exigido para atualizar a matrícula e dar segurança sobre os limites do imóvel. Sem perímetro certificado, o banco hesita, porque a garantia fica imprecisa. Para saber quando essa exigência se aplica ao seu caso, consulte nosso conteúdo sobre georreferenciamento rural e quando ele é obrigatório.
Também entram na análise as certidões negativas do vendedor e do imóvel, que revelam dívidas, ações judiciais e ônus. Uma compra feita sem checar esses pontos pode gerar prejuízo mesmo com o crédito aprovado. A diligência prévia protege comprador e banco, e organiza o processo desde o início.
Quais dicas ajudam a aprovar o crédito rural?
Aprovar o crédito rural com rapidez depende de preparo: documentação pronta, projeto coerente e uma garantia sólida em relação ao valor pedido. O produtor que chega organizado reduz o tempo de análise e negocia melhores condições.
Comece regularizando a propriedade antes de pedir o financiamento. Matrícula atualizada, CCIR, CAR e ITR em dia evitam o motivo de recusa mais comum. Em seguida, cuide do seu histórico: cadastro de produtor ativo, situação fiscal limpa e, se possível, relacionamento prévio com o banco. Essas informações reduzem o risco percebido pela instituição.
Monte um projeto técnico claro quando a linha exigir. Demonstre como a atividade vai gerar renda suficiente para pagar as parcelas dentro do ciclo produtivo. Quanto mais realista e bem documentada for essa projeção, maior a confiança do analista. Evite inflar números, porque uma projeção frágil enfraquece todo o pedido.
Por fim, calibre o percentual financiado. Entrar com uma parcela maior do próprio recurso melhora a relação entre garantia e crédito e costuma destravar a aprovação. Antes de assinar, confirme a situação dos documentos com apoio especializado. Nosso guia de documentos para comprar imóvel rural sem riscos ajuda a revisar cada ponto.
A Dias Bueno Imóveis atua há mais de 40 anos no mercado de Bauru e região, com avaliação técnica de imóveis rurais e apoio na organização documental que o financiamento exige. Se você pretende comprar uma fazenda, um sítio ou uma chácara e quer entender o que é financiável no seu caso, fale com a nossa equipe pelo WhatsApp e solicite uma avaliação da propriedade. Imóveis de valor merecem avaliação técnica e negociação séria.
- financiamento imóvel rural
- crédito rural
Perguntas frequentes
Em geral, não. O crédito imobiliário habitacional é voltado a imóveis urbanos. A compra de terra rural costuma ser enquadrada em linhas de crédito rural de investimento ou em financiamento direto com o vendedor, cada um com regras próprias.